Une terrasse change vite de statut dès qu’elle est surélevée, couverte ou transformée en véritable pièce de vie. Ce que l’on appelle parfois la taxe terrasse dépend en réalité de plusieurs éléments distincts, notamment la nature de l’aménagement, sa surface et les règles du PLU. Je vous explique ici quand une taxe d’aménagement peut s’appliquer, quelle autorisation demander et quelles déclarations prévoir après les travaux.
Les règles essentielles à retenir avant de créer une terrasse
- Terrasse de plain-pied : elle n’est généralement pas soumise à la taxe d’aménagement.
- Terrasse couverte ou surélevée : une déclaration préalable ou un permis peut être nécessaire.
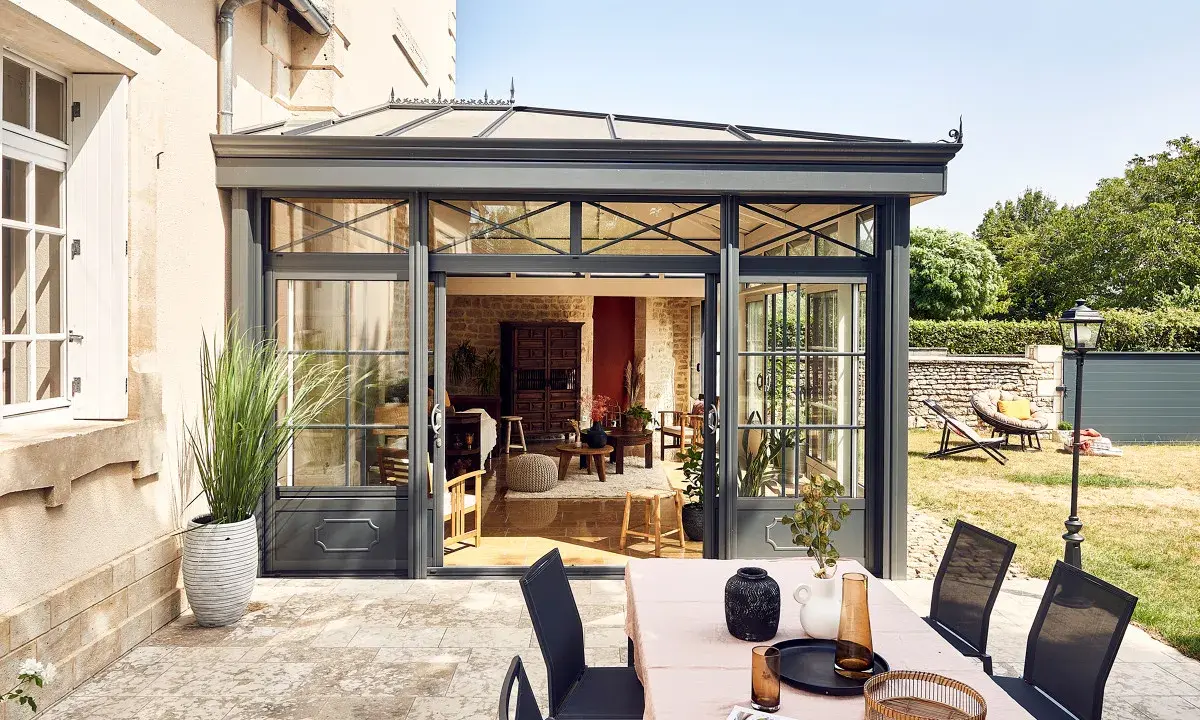
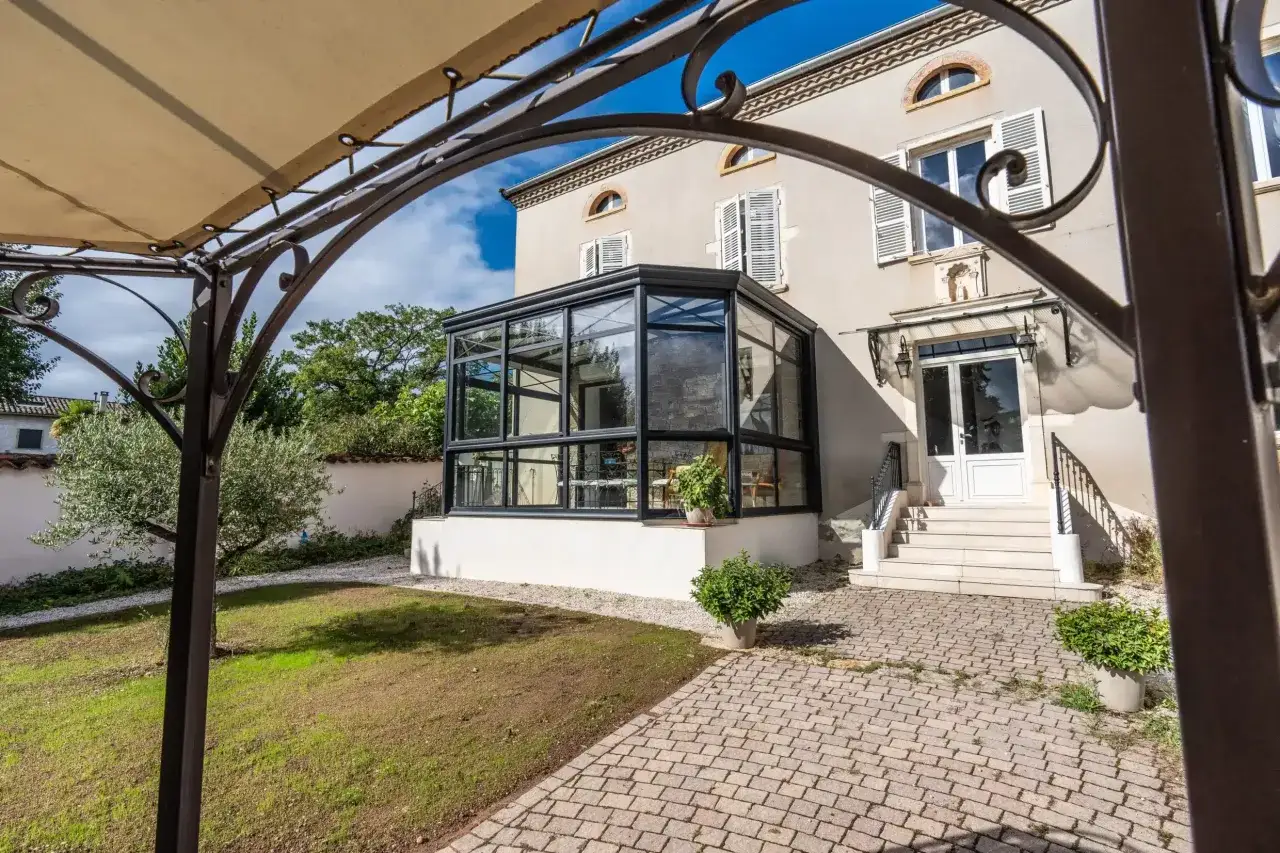
- Véranda fermée : sa surface close et couverte de plus de 1,80 m devient taxable.
- En 2026, la valeur forfaitaire est de 892 € par m² hors Île-de-France et de 1 011 € par m² en Île-de-France.
- Après l’achèvement, une déclaration foncière dans les 90 jours peut être obligatoire.
Une terrasse ouverte n’est pas automatiquement imposée
La confusion vient souvent du mot « terrasse ». En fiscalité de l’urbanisme, la taxe d’aménagement concerne surtout la création d’une surface close et couverte, avec une hauteur sous plafond supérieure à 1,80 m. Une dalle extérieure ouverte sur le jardin ne répond généralement pas à cette définition.
Une terrasse au même niveau que le terrain naturel, sans fondations profondes, est donc souvent dispensée de taxe d’aménagement. Cela ne signifie pas qu’elle est invisible pour l’administration fiscale. Elle peut tout de même modifier la valeur locative cadastrale du bien et avoir une incidence sur la taxe foncière.
| Type de projet | Taxe d’aménagement | Formalité d’urbanisme |
|---|---|---|
| Terrasse ouverte de plain-pied | Généralement non | Souvent aucune, sauf secteur protégé |
| Terrasse surélevée | Généralement non si elle reste ouverte | Déclaration préalable ou permis selon la surface |
| Terrasse couverte mais ouverte | Pas de surface taxable si elle reste réellement ouverte | Déclaration préalable ou permis selon le projet |
| Véranda fermée | Oui, sur la surface close et couverte | Déclaration préalable ou permis de construire |
Dans la pratique, je conseille de ne jamais raisonner uniquement avec la présence d’un toit. Une pergola ouverte, une terrasse avec store ou une véranda vitrée ne produisent pas les mêmes effets. La fermeture permanente et la hauteur intérieure sont souvent les éléments qui font basculer le projet vers une surface taxable.
La formalité dépend d’abord de la configuration
Pour une terrasse de plain-pied, c’est-à-dire non surélevée ou très faiblement surélevée, aucune autorisation n’est généralement exigée hors secteur protégé. En revanche, une déclaration préalable devient nécessaire dans un site patrimonial remarquable, aux abords d’un monument historique ou dans un autre secteur protégé.
Pour une terrasse couverte ou surélevée, l’administration examine surtout son emprise au sol, c’est-à-dire la projection verticale de la construction, débords compris. Les seuils varient selon que la parcelle se trouve dans une zone urbaine couverte par un PLU ou en dehors de cette zone.
| Situation | Jusqu’au seuil indiqué | Au-delà |
|---|---|---|
| Terrasse accolée en zone urbaine d’un PLU | Déclaration préalable jusqu’à 40 m² | Permis de construire au-delà de 40 m² |
| Terrasse accolée hors zone urbaine d’un PLU | Déclaration préalable jusqu’à 20 m² | Permis de construire au-delà de 20 m² |
| Terrasse indépendante | Déclaration préalable jusqu’à 20 m² | Permis de construire au-delà de 20 m² |
Ces seuils ne remplacent pas la consultation du PLU. Le document local peut imposer une distance par rapport à la rue, une pente de toiture, un matériau ou une teinte particulière. Sans règle locale spécifique, une implantation en limite de propriété ou à 3 mètres minimum peut notamment s’appliquer.
Il faut aussi penser aux vues sur le terrain voisin. Lorsqu’une terrasse crée une vue directe, la distance à respecter est en principe de 1,90 mètre depuis la limite séparative. Pour une vue oblique, la distance minimale est de 0,60 mètre. Un accord écrit du voisin peut modifier cette règle, mais je recommande de le formaliser proprement avant le début du chantier.
Comment calculer la taxe quand la surface devient taxable
La taxe d’aménagement ne se calcule pas simplement en multipliant le prix des travaux par un pourcentage. L’administration retient une valeur forfaitaire par mètre carré, puis applique les taux votés par la commune, l’intercommunalité et le département.
Pour 2026, cette valeur forfaitaire est fixée à 892 € par m² hors Île-de-France et à 1 011 € par m² en Île-de-France. Les locaux d’habitation et leurs annexes bénéficient en principe d’un abattement de 50 % sur cette base.
La formule simplifiée est la suivante :
Surface taxable × valeur forfaitaire 2026 × 50 % × taux locaux
Prenons l’exemple d’une véranda de 15 m² construite hors Île-de-France. La base après abattement représente environ 6 690 € avant application des taux locaux. Avec un taux global de 5 %, la taxe serait d’environ 335 €. Ce montant reste indicatif, car les taux communaux et départementaux varient fortement d’une commune à l’autre.
Pour une extension fermée de 20 m² dans la même zone, la base après abattement atteindrait environ 8 920 €. Avec un taux global de 4 %, la taxe serait proche de 357 €. Le simulateur officiel des taxes d’urbanisme permet d’obtenir une estimation plus adaptée à la commune concernée.
Une terrasse ouverte ne rentre normalement pas dans ce calcul. En revanche, un projet global peut comporter d’autres éléments taxables, comme une place de stationnement extérieure. En 2026, la valeur forfaitaire de référence est de 2 928 € par emplacement, avec une possibilité de majoration par délibération locale.
Terrasse, pergola et véranda ne suivent pas le même régime
Pour choisir la bonne solution, il faut distinguer l’usage recherché. Une terrasse améliore l’espace extérieur, une pergola apporte une protection légère et une véranda crée une véritable extension habitable. Fiscalement, cette dernière est la plus engageante, car elle ajoute une surface close et couverte.
| Aménagement | Effet fiscal habituel | Point de vigilance |
|---|---|---|
| Terrasse ouverte | Pas de taxe d’aménagement sur la dalle elle-même | Incidence possible sur la taxe foncière |
| Pergola ouverte | Généralement pas de surface taxable | Autorisation selon l’emprise, le PLU et la localisation |
| Terrasse couverte ouverte | Pas de surface taxable si elle n’est pas fermée | La couverture peut modifier l’aspect extérieur |
| Véranda vitrée | Taxe d’aménagement sur la surface close et couverte | Déclaration foncière et règles d’extension |
Une véranda jusqu’à 40 m² peut relever d’une déclaration préalable en zone urbaine d’un PLU, tandis qu’un permis de construire est généralement requis au-delà. Hors zone urbaine d’un PLU, le seuil courant est de 20 m². La situation se complique si la surface totale de la maison dépasse 150 m² après travaux, car le recours à un architecte peut devenir obligatoire.
Le cas de la pergola mérite une attention particulière. Même si elle n’ajoute pas de surface taxable lorsqu’elle reste ouverte, elle peut nécessiter une autorisation d’urbanisme. C’est un point que les propriétaires sous-estiment souvent : absence de taxe ne signifie pas absence de formalité.
Après les travaux, les déclarations à ne pas oublier
Une fois le chantier terminé, l’administration fiscale doit être informée des modifications apportées au bien. Cette démarche concerne notamment les extensions, vérandas, garages, carports et certaines terrasses. Elle doit être effectuée dans les 90 jours suivant l’achèvement des travaux.
La déclaration se réalise depuis l’espace fiscal du propriétaire, dans le service consacré aux biens immobiliers, ou auprès du service départemental compétent selon la procédure applicable. Même si aucune taxe d’aménagement n’est due, la mise à jour de la valeur locative peut rester nécessaire.
Je recommande de conserver dans le même dossier les plans, la déclaration préalable ou le permis, les surfaces exactes et la date d’achèvement. Ces documents évitent les approximations si l’administration demande plus tard de distinguer une terrasse ouverte d’une pièce fermée.
Lire aussi : Petite pergola - Faut-il une autorisation ? Évitez les erreurs !
Les erreurs qui coûtent le plus cher
- Déclarer uniquement la surface intérieure d’une véranda sans vérifier la surface réellement créée.
- Penser qu’une pergola est toujours dispensée d’autorisation parce qu’elle est ouverte.
- Confondre surface de plancher et emprise au sol, qui ne servent pas aux mêmes calculs.
- Oublier le PLU, notamment dans une commune protégée ou soumise à des règles architecturales particulières.
- Ne pas effectuer la déclaration fiscale dans les 90 jours après l’achèvement.
En copropriété, une autorisation de l’assemblée générale peut également être requise si le projet touche une partie commune, la façade ou l’aspect extérieur de l’immeuble. Cette autorisation est indépendante de la déclaration préalable ou du permis de construire.
Avant de choisir entre terrasse et véranda
Le réflexe le plus sûr consiste à vérifier trois éléments avant de signer un devis : le PLU de la commune, le caractère ouvert ou fermé de l’aménagement et la surface exacte créée. Cette vérification permet de séparer la formalité d’urbanisme, la taxe d’aménagement et l’éventuelle évolution de la taxe foncière.
Pour une terrasse ouverte de plain-pied, le coût fiscal reste généralement limité. Pour une véranda, il faut intégrer dès le départ la taxe d’aménagement, la déclaration foncière et les éventuelles contraintes liées à la surface totale de la maison. C’est cette lecture globale qui permet de concevoir un espace lumineux et agréable sans mauvaise surprise administrative.